CFDで積立はできる?仕組み・メリット・リスクと注意点
「CFDを毎月買い増すことはできるのか」「投資信託の積立と同じように続けられるのか」と疑問に思う方もいるでしょう。
CFDで定期的に資金を入れ、ポジションを追加する運用は可能です。ただし、投資信託の定額積立とは仕組みが異なります。CFDは差金決済取引で、建玉を増やすほど価格変動による損益や必要証拠金も大きくなる可能性があります。
長期で保有する場合は、レバレッジ、ロスカット、スプレッド、持ち越しに伴う調整額なども確認が必要です。この記事では、CFDで積立のように取引する方法と、現物の積立との違い、注意点を解説します。
この記事でわかること
- CFDで定期的に買い増す方法と積立投資との違い
- 買い増しによって建玉やリスクがどう変わるか
- ロスカットや持ち越しコストの注意点
- 投資信託・ETFなどとの比較ポイント
CFDで積立はできる?
CFDに決まった金額を定期的に追加し、ポジションを買い増す運用はできます。ただし、すべてのサービスで自動積立機能が使えるとは限りません。自動注文の有無や注文方法は、取引会社や商品によって異なります。
また、CFDでポジションを追加することは、投資信託のように一定額で口数を買い付ける積立とは異なります。CFDは原資産そのものを保有せず、価格差を決済する取引です。買い増しによって建玉が増えると、価格が動いたときの損益や必要証拠金も変わります。
日本証券業協会は、証券CFDを証拠金を預けて価格差を決済する取引として説明しています。具体的な取引単位や証拠金の計算方法は、利用する会社の説明書面で確認してください。
CFDで買い増す場合と現物積立の違い
| 項目 | CFDで定期的に買い増す場合 | 投資信託・現物株などの積立 |
|---|---|---|
| 保有対象 | 原資産の価格を参照する建玉 | 投資信託の口数や株式など |
| 取引の仕組み | 価格差を決済する差金決済取引 | 商品を購入して保有する取引 |
| レバレッジ | 利用できる商品がある。取引金額と証拠金の関係を確認する | 現物購入では通常、購入資金の範囲で買い付ける |
| 強制決済 | 証拠金状況などによりロスカットされる場合がある | 現物保有ではCFDのような証拠金維持率によるロスカットは通常ない |
| 費用 | スプレッドや、商品によって持ち越し時の調整額など | 売買手数料や、投資信託の信託報酬など商品による |
| 自動購入 | 対応状況や注文方法はサービスによる | 定期買付サービスを提供している金融機関がある |
投資信託や現物株も価格下落による損失があり、積立なら利益が保証されるわけではありません。一方、CFDには証拠金やロスカットの仕組みがあるため、同じ「定期的な買い付け」と考えず、取引条件を分けて確認しましょう。
CFDで定期的に買い増すメリット
購入時期を分けられる
一度に買う代わりに、複数回に分けてポジションを追加する方法はあります。購入時期を分散できますが、損失を防いだり、平均購入価格が必ず有利になったりするわけではありません。買い増した後に価格が下落すれば、保有する建玉全体で損失が発生します。
複数の市場を取引対象にできる場合がある
サービスによっては、株価指数、個別株、金などを参照するCFDを取り扱っています。現物株以外の価格変動を取引対象にできる点は特徴ですが、銘柄ごとに価格変動の要因や取引条件が異なります。取り扱いの有無や内容は各社の公式情報で確認してください。
取引数量を自分で調整できる
注文のたびに取引数量やタイミングを検討できます。ただし、裁量で調整できることは、相場の動きに応じて判断がぶれやすい面もあります。追加の条件や上限をあらかじめ決めておき、含み損が出たときに無計画に買い増すことは避けましょう。
CFDで買い増す際のデメリットとリスク
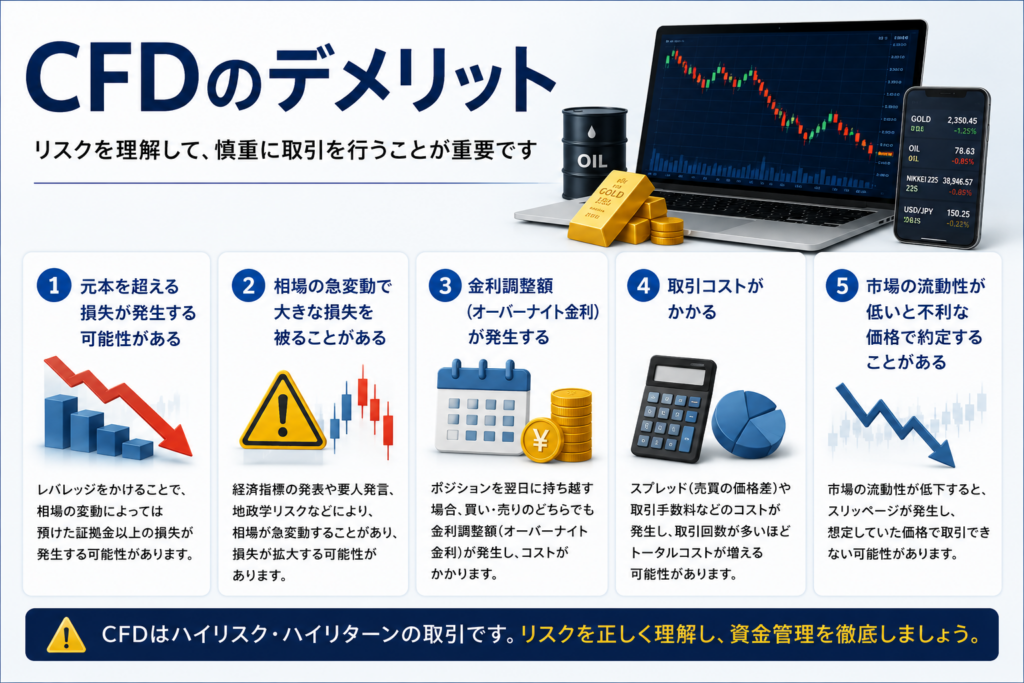
建玉が増えると損益の変動も大きくなる
買い増しを続けると、価格変動の影響を受ける取引金額が増えることがあります。例えば、合計10万円相当の建玉が不利な方向に10%動いた場合、価格変動による損失の目安は約1万円です。
計算:10万円 × 10% = 1万円
これは仕組みを示すための単純な例で、手数料、スプレッド、調整額、為替換算などは含みません。実際の損益は取引単位や各社の計算方法によって異なります。必要証拠金だけでなく、建玉全体の取引金額と想定損失を確認してください。
ロスカットされる場合がある
証拠金維持率などが所定の水準を下回ると、ポジションが強制決済される場合があります。長期的な価格回復を期待していても、途中の急落でロスカットされれば、その後の回復を待てない可能性があります。
ロスカットは損失額や決済価格を保証するものではありません。相場が急変すると、預けた証拠金を上回る損失が発生する可能性もあります。条件は商品・サービスごとに異なるため、日本証券業協会のCFD取引リスクの説明と、利用する会社の契約締結前交付書面を確認してください。
持ち越しコストが発生する場合がある
CFDでは、商品によって金利相当額、価格調整額、配当相当額などが発生する場合があります。どの費用が発生するか、買い・売りで扱いがどう異なるか、いつ調整されるかは銘柄や取引会社によって異なります。
長期保有を考える場合は、現在の調整額だけでなく、保有期間中に費用が損益へ与える影響も確認しましょう。スプレッドも売買時のコストになります。
自動積立とは異なり、継続に判断が必要な場合がある
CFDで自動的に定期注文できるかどうかはサービスによります。手動で注文する場合は、相場の上げ下げを見て買い付けを中断したり、予定より多く買い増したりすることがあります。
定期的に買い増す方針をとるなら、注文頻度、取引数量、建玉の上限、損失が一定水準に達したときの対応を先に決めておきましょう。
CFDで買い増す前に確認したい手順
- 取引する商品を確認する:何の価格を参照するCFDか、取引単位や取引時間を確認します。
- 建玉の上限を決める:追加後の取引金額と証拠金維持率を確認し、買い増しの上限を定めます。
- 費用を確認する:スプレッド、手数料、持ち越し時の調整額などを公式資料で確認します。
- 下落時の対応を決める:どの程度の損失で新規注文を止めるか、決済や見直しをどうするかを決めます。
- 定期的に見直す:相場だけでなく、建玉、証拠金、取引条件も確認します。
損切り注文を設定しても、急変時に指定した価格で決済できるとは限りません。余裕資金の範囲で取引し、証拠金に対して過大な建玉になっていないかを確認してください。
長期の資産形成を目的とする場合の選択肢
目的が長期的な資産形成であれば、CFDだけでなく、投資信託、ETF、現物株なども比較対象になります。商品の仕組みや費用、値動きのリスクを比べ、自分の投資期間や管理方法に合うものを検討しましょう。
| 方法 | 特徴 | 主な確認事項 |
|---|---|---|
| 投資信託の積立 | 定期買付に対応する商品・サービスがある | 投資対象、信託報酬、価格変動リスク |
| ETF・現物株 | 証券を購入して保有する | 売買手数料、取引単位、銘柄・市場リスク |
| CFD | 価格差を取引し、証拠金を利用する | レバレッジ、ロスカット、スプレッド、調整額 |
CFDは差金決済取引で、NISA口座で行う株式・投資信託の積立とは別の取引です。NISAの対象商品や制度の詳細は変更される可能性があるため、最新情報を日本証券業協会のNISAに関するFAQや金融機関の案内で確認してください。
まとめ|定期買い増しと積立投資は分けて考える
CFDで定期的にポジションを追加することはできますが、投資信託などの積立と同じ仕組みではありません。買い増しによって建玉が増えると、価格変動による損益や必要証拠金も変わる可能性があります。
長期で保有する場合は、ロスカット、レバレッジ、スプレッド、持ち越し時の調整額、自動注文の有無などを確認しましょう。長期の資産形成を目的とするなら、投資信託やETF、現物株などの選択肢とも比較し、最新の公式資料を読んだうえで慎重に判断してください。
免責事項:本記事はCFD取引や投資に関する一般的な情報提供を目的としており、特定の商品・金融機関・投資行動を推奨するものではありません。CFD取引には元本割れやロスカットのリスクがあり、相場状況によっては大きな損失が発生する可能性があります。投資判断はご自身の責任で行ってください。

